2020年耐火材料行業及主要下游領域運行特點分析
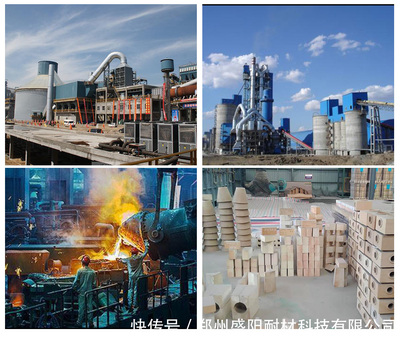
2020年,在全球新冠疫情沖擊與國內經濟結構性調整的雙重背景下,中國耐火材料行業及其主要下游產業經歷了不平凡的一年。行業整體呈現出“先抑后揚、穩中有進”的運行態勢,在壓力與挑戰中展現出較強的韌性與適應性。
一、 耐火材料行業運行總體特點
- 產量企穩,結構調整深化:全年耐火材料制品產量總體保持穩定,小幅波動。在環保政策持續高壓和市場需求導向下,行業繼續深化供給側結構性改革,低端、高耗能產品產能進一步被壓縮,高技術含量、長壽命、功能化、綠色環保的高附加值產品占比持續提升。企業更加注重研發投入與產品創新。
- 效益承壓,成本與價格博弈加劇:受上游原材料(如鋁礬土、鎂砂等)價格波動、環保投入增加以及階段性開工不足影響,行業整體生產成本居高不下。下游主要行業同樣面臨壓力,導致耐火材料產品價格傳導不暢,企業利潤空間受到擠壓,行業盈利水平整體承壓。
- 綠色與智能制造成轉型主線:環保達標成為生存底線,眾多企業加大環保設施改造投入。以自動化、信息化為核心的智能化改造在龍頭企業中加速推進,旨在提升生產效率、穩定產品質量、降低能耗與人工成本,行業轉型升級步伐加快。
- 出口市場面臨挑戰:海外疫情蔓延對全球制造業供應鏈造成沖擊,導致耐火材料出口市場需求一度萎縮,出口交貨值出現下滑。部分企業轉向深耕國內市場,或積極開拓“一帶一路”等新興市場以尋求平衡。
二、 主要下游行業運行特點及其對耐火材料的需求影響
1. 鋼鐵行業:需求基本盤穩固,對高性能材料需求增長
作為耐火材料最大的消費領域(占比約70%),2020年中國粗鋼產量再創歷史新高,有力地支撐了耐火材料的市場需求。鋼鐵行業持續推進超低排放改造和設備大型化、高效化,對耐火材料提出了更長壽命、更優節能環保性能的要求。例如,鋼包、中間包用長壽功能材料,高爐、熱風爐用高效隔熱材料,以及適應連鑄連軋工藝的優質耐材需求旺盛。鋼鐵行業的穩定運行為耐火材料行業提供了堅實的市場基礎。
- 建材行業(水泥、玻璃):需求分化,綠色化要求提升
- 水泥行業:產能過剩矛盾依然存在,但產量保持平穩。在環保和“雙碳”目標背景下,水泥窯協同處置廢棄物生產線增多,對窯襯耐火材料抗侵蝕性、適應性提出了更高要求。節能降耗導向也推動了輕型、低導熱耐火材料的應用。
- 玻璃行業:浮法玻璃市場景氣度先低后高,特別是下半年需求快速復蘇。玻璃熔窯對耐火材料質量要求極高,其維修和新建直接關聯堿性耐火材料(如鎂鉻磚、電熔鋯剛玉磚等)的需求。玻璃行業向高品質、特種玻璃發展,也帶動了配套高端耐火材料的研發與應用。
3. 有色金屬行業:景氣回升,帶動特定耐材需求
下半年,隨著國內經濟復蘇,銅、鋁等有色金屬價格震蕩上行,冶煉活動活躍度提高。電解鋁槽、銅冶煉爐、回轉窯等設備對耐高溫、抗金屬熔體侵蝕的耐火材料(如碳化硅磚、氮化硅結合碳化硅磚、優質不定形材料等)需求隨之增加,成為耐火材料市場的一個重要增長點。
4. 其他行業(化工、陶瓷等):需求各異,專業化趨勢明顯
化工行業(如石化、煤化工)對耐高溫、高壓、抗化學侵蝕的特種耐火材料有穩定需求。陶瓷行業則更關注窯爐用耐火材料的節能與輕量化。這些領域市場規模相對較小,但對耐火材料的專業化、定制化特性要求更為突出。
三、 與展望
2020年,耐火材料行業在復雜環境中實現了平穩運行。其特點可以概括為:需求側由傳統支柱產業(鋼鐵)穩健支撐,供給側向綠色、高端、智能化深度調整。 行業與下游產業的關聯度更加緊密,一榮俱榮,一損俱損的特征明顯。隨著“碳達峰、碳中和”國家戰略的深入推進,主要下游行業的技術升級和節能降耗需求將只增不減。耐火材料行業必須堅持創新驅動,聚焦長壽化、輕量化、功能化、預制件化及綠色低碳發展,不斷提升服務下游產業的能力,方能在高質量發展的道路上行穩致遠。
如若轉載,請注明出處:http://m.niubiseo.cn/product/10.html
更新時間:2026-09-19 13:36:43